働く女性の笑顔で貯まる15の習慣無料プレゼント!

検索

  • FPナナコの部屋 - 働く女性のお金の教養教室
  • プロフィール
  • サービス一覧
    • 個人向けサービス
    • オンラインサロン
    • 企業・法人向けサービス
    • FP向けサービス
      • 独立系FPになりたい人のための起業相談会
      • FPビジネス継続コンサルティング
  • 実績・メディア
    • 実績・メディア 新着情報
    • 著書一覧
  • お客様の声
    • 家計相談
    • 資産運用
    • 独立起業
  • お金のお役立ち情報
    • 家計を管理する
      • 家計支出・管理法
      • 公的年金・健康保険
      • 所得税・住民税
      • 生命保険・医療保険
      • 子どもに関するお金
      • 老後のお金
    • 資産運用する
      • iDeCo・NISA
      • 投資・運用
    • 独立起業する
  • 菜々子のコラム
  • 利用規約
  • 個人情報保護方針
  • 特定商取引法に基づく表記

 
お問い合わせ・ご依頼

  • Facebook
  • youtubeチャンネル
  • Twitter

働く女性のお金の教養教室

FPナナコの部屋

  • サービス
    • 個人向け
    • オンラインサロン
    • 法人向け
    • FP向け
      • 独立系FPになりたい人のための起業相談会
      • FPビジネス継続コンサルティング
  • プロフィール
    • 会社概要
  • 実績・メディア
    • 新着実績
    • 著書 一覧
  • お客様の声
    • 家計相談
    • 資産運用
    • 独立起業
    • FP向け
  • お役立ち情報
    • 家計を管理する
      • 扶養に入る・外れる
      • 年末調整
    • 資産運用する
    • 起業・開業する
  • 無料メルマガ
 ー この記事を書いた人 ー
ファイナンシャルプランナー 塚越菜々子

塚越 菜々子 「FPナナコの部屋」主宰

保険や金融商品を売らないファイナンシャルプランナー。日本FP協会認定CFP®。「働く女性のお金の不安を解消したい」思いで、主に共働き女性に公的制度や家計・投資などお金の話を伝えています。

  • Facebook
  • youtubeチャンネル
  •  
  • Twitter
  • 詳しいプロフィール 
  1. HOME >
  2. 家計を管理する >
  3. 家計支出・管理法 >

家計支出・管理法 老後のお金

50代から始める老後破綻対策!定年前に手放すべき5つの支出と家計の見直し方

2026年8月15日

50代になって子育ても終わりが見えてきた頃、ふと「このままの生活で定年を迎えて大丈夫だろうか」「年金も多くなさそうだし、お金が足りなくなるのでは……」と不安になることはありませんか?

老後破綻を防ぐために、50代のうちに手放しておきたい支出やその見直し方、浮いたお金の活用法について解説します。

一般的に、現役時代で最も収入が多い50代こそ、固定費が多く過去の遺物のような支出が家計にこびりついている時期でもあります。

支出の大半が教育費だけであれば、子どもが独立した瞬間に大幅にお金が浮くはずです。
しかし、教育費を貯蓄から捻出していたり、定年ギリギリまでかかり続けたりする場合、教育費の終わりを待っていては間に合いません。

収入の多さに合わせて肥大化した家計を放置したまま60代を迎えると、収入が下がった瞬間に老後破綻へのカウントダウンが始まってしまいます。

でも安心してください。
まだ収入があって改善の余地がある「今」なら間に合います。

我慢だらけの節約をしたり、力任せにどうにかしようとするのではなく、一度手続きをすれば自動的に毎月数万円が浮く「仕組み作り」をすることが何より大切です。

50代のうちに手放しておきたい5つの支出と、浮いたお金の活用法についてお話ししていきます。

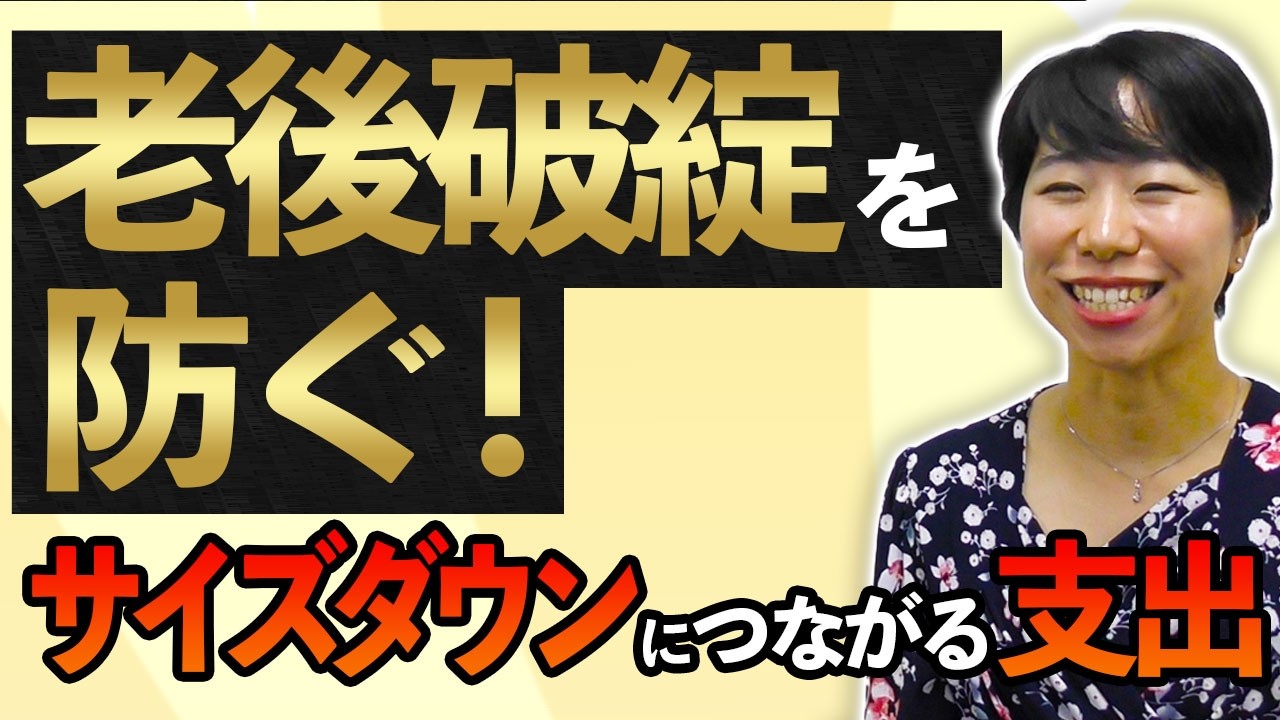
動画で見るときはこちらから▼

①変わらないために払い続ける「ステータス費用」

これは自分のステータスを維持するためにかかっている費用のことです。

40代から50代は収入が高くなっていく時期であり、子ども関係の支出が増えることも多いため、なんとなく自分や家族のステータスを維持するためのコストを払ってしまいがちです。

  • 使いこなせていない高額なスポーツジム
  • 行く機会が減っているゴルフの会員権
  • 「ポイント還元率が良いから」という理由だけで持っているゴールドカードの年会費
  • もう関係性が薄くなっているのに送り続けているお中元やお歳暮

少し前までの元気だった自分や、付き合いの多かった自分には見合っていたかもしれません。
しかし、今の自分に必要とは言い切れない支出がそのままになっていませんか?

かつての自分というステータスを維持するためのコストがあるとしたら、すでに次のステージに移った今の自分にとっては、それを手放しても生活の質は下がりません。

「それをやめたら周囲からどう思われるか」が気になっているとしたら、お金を自分のためではなく他人のために使っている可能性が高く、危険信号です。

「今の自分に本当に必要か」「1年以内に使ってその金額分満足できたか」を基準にして、ズレを感じたらバッサリとやめてしまいましょう。

②惰性で続く人付き合いや見栄による交際費

  • 行きたくもないランチ会
  • 毎回奢ることが確定している飲み会
  • 社交辞令だと分かっているのに誘われて行く展示会や発表会
  • 付き合いで頼んでいるお取り寄せやプレゼント

人が絡むからこそやめられず、ダラダラと支出が続きがちなのが交際費の特徴です。

信念を持って新たな出会いのために動くのはとても素敵です。
しかし、その交際費が自分を満足させるためではなく、「友達が多い自分」「付き合いが良い自分」「余裕があって気前が良い自分」に見られたいという気持ちから来ているものなら、そろそろ手放していった方がいいかもしれません。

人生の後半に近づくほど、お金よりも「人」が大切になっていくのは事実です。
でも、薄く惰性で付き合う人がたくさんいても意味はありません。

広く浅く関係性を増やしていくのではなく、狭く深く、本当に自分が心地よいと感じる範囲の人間関係を見極めていく時期です。
「気が乗らないお付き合いは2回に1回断る」ということから始めるのもおすすめです。

また、昔の癖で買ってしまうブランドの服やバッグ、「安物は良くない」という思い込みで品物を選ぶ癖も手放していきましょう。

人でも物でも、なんとなくの関係を維持する努力より、ずっと続いてほしいご縁を大切にする方が、結果的に心地よい人や物に囲まれて暮らすことにつながります。

③賞味期限切れの過剰な保険

最近の若い世代は無理や無駄のない保険に加入していることが多い印象ですが、年齢が上がってくると、昔入った大きな保障の保険がそのままになっているケースをよく見かけます。

時代ごとに保険商品のトレンドもあるため、今となっては使い勝手が悪かったり、子どもの自立が見えてきた時期にはもう不要な高額保障が残っていたりします。

もちろん、資産があれば資産形成や相続対策などで保険を上手に使う必要も出てくるため、「貯金がある=保険が一切不要」とは思いません。
しかし、万が一の際に家族を経済的に支え切るような「重たい死亡保障」は、もういらない可能性が高いです。

資産が十分に作られてきているなら、これからは「万が一のための保険」ではなく、「医療や介護など安心して生きていくための保障」を重視するか、資産運用にシフトして保険から卒業する方向へ舵を切りましょう。

ただし、注意したいのは「何でもかんでも保障を削ってしまうこと」です。

昔加入したものの中には、終身保険など貯蓄性があり利率が良いものもあります。
また、医療保険やがん保険をやめるのは簡単ですが、持病があったり服薬中だったりする場合、新しく保険に入り直そうとしても選択肢が狭まったり、保険料が高くなったりすることがあります。

ここで大切なのは、保険そのものをすべて解約することではなく、

「保険には絶対に入るべき」
「がん保険は必須」
「医療保険は日帰りや1日目から出るものが良い」

といった「保険に対する固定観念や思い込み」を手放すことです。

あきらかに賞味期限切れになっている不必要な保障がないか早めに確認し、必要な時期に保障が切れてしまわないかも合わせてチェックしておきましょう。

④子どもへの行き過ぎた支援

  • アルバイトができる年齢なのに、親の口座から払い続けているスマホ代やサブスク代
  • 就職して収入があるのに、家にお金を入れさせず生活費をほぼ全額親が負担している状態

家族のステージが大きく変化しているのに、子どもが小さかった頃と同じお金の掛け方をしていませんか?

親にとってはいくつになっても子どもは子どもですが、線引きをせずに支出を続ければ、子どもの自立の妨げになりますし、自分たちの老後資金の枯渇にもつながります。

すでに独立して暮らしていても、一緒に行く買い物や旅行の費用をすべて親が出していたり、帰省の際にかかる実費以上のお金を渡していたりするのもよくあるケースです。孫のイベントのたびにお金を渡すのも注意が必要です。

金銭的に十分な余裕があるなら一概に悪いことではありません。
しかし、この先もずっと同じようにし続けることに不安があったり、頼られ過ぎていると感じる場合は、きちんと線引きをすることが大切です。

どこかで「子育ての卒業」を意識し、親子であっても「他人の家庭」という境界線をしっかり引いて、過剰な支出にならないよう意識していきましょう。

⑤利用状況に見合わない維持費がかかっている車や家

ほぼ1人か2人しか乗らないのに大きなミニバンに乗っていたり、バッテリーが上がらないためだけにたまに動かす趣味の車があったりしませんか?

維持費が大きい自動車は、使い方に見合っていないのであれば手放すタイミングかもしれません。
車検、税金、保険、ガソリン代など、持っているだけで年間数十万円が消えていきます。

軽自動車やコンパクトカーに乗り換えたり、思い切って手放すことも検討できる時期です。
カーシェアやレンタカー、タクシーで用が足りないかを一度考えてみましょう。

高齢になって安全に運転できなくなった頃には、「手放すかどうか」の判断自体が難しくなります。
車がないと不便な地域に住んでいる場合こそ、車に乗れなくなった時の暮らしについて、この時期から考えて準備を始めておくことが大切です。

持ち家をすぐに手放すのは難しいかもしれませんが、人数に見合わない広さの賃貸に住んでいるなら、住み替えを検討し始めるのも良いでしょう。

いきなり住まいを変えるのが難しければ、まずは家の中にある物を減らすことから始めてみてください。
不要な物を手放すことで大切にしたいものが明確になり、結果として無駄な支出も減らせるようになっていきます。

みじめな「節約」はやめて、再設計をする

どこから見直すかは人それぞれですが、こうした項目を1つずつ見直していくだけで、月に2万〜3万円浮くことは珍しくありません。

これらは日々の我慢で削るものではなく、一度設定や契約を変えてしまえば自動的にかからなくなるお金です。

生活のサイズダウン(ダウンサイジング)は、みじめな節約行動ではありません。
今後の身軽で安心できる暮らしのための「準備体操」であり、家計の前向きなリデザイン(再設計)です。

仮に、見直しによって浮いた「月2万円」をNISAなどで10年間積み立て、その後5年間運用だけを行ったとします。
年利5%の平均リターンで回った場合、約400万円近くの資産を作ることができます。これは老後の大きな安心感につながりますよね。

📊 月2万円積立(10年+運用5年放置)の資産推移

年利5%(月複利計算)・積立元本:240万円

5年目(積立中)
約136万円 (+16万円)

10年目(積立終了)
約311万円 (+71万円)

15年目(5年放置後)
約399万円 (+159万円)

積立元本 (最大240万円)
運用益 (最大159万円)

💡 ここがポイント!
前半10年で積立を止めても、後半5年間放置(運用のみ)するだけで約88万円の運用益が自動追加されます。

何かをやめることは、何かを始めること以上にエネルギーが必要です。だからこそ、年齢を重ねれば重ねるほどその決断は難しくなります。

まだまだ現役で働ける今だからこそ、「量より質」の暮らしを目指して、できるところから見直しを進めていきましょう!
FPナナコの「お金のメルマガ」ご登録特典

働く女性の笑顔で貯まる15の習慣無料プレゼント!

働く女性のお金の不安を解消!
FPナナコの「お金のメルマガ」
ご登録者全員に「貯まる15の習慣」をプレゼント。
貯まる仕組みを創り出す
7日間のレッスンと共にお届けします。

詳しくはコチラ

  • Twitter
  • Share
  • Pocket
  • Hatena
  • LINE
  • URLコピー

-家計支出・管理法, 老後のお金

author

合わせて読みたい

ゆがんだ時計

家計支出・管理法

【請求月がずれる】クレジットカードが家計管理に向いていない理由
コーヒーとレシート

家計支出・管理法

【家計簿が続かない原因】家計簿の使途不明金はどうしたらいい?

家計支出・管理法

夫は妻に働いてほしい?夫婦の働き方アンケート結果発表!

家計支出・管理法

ポイントや割引券を利用して買い物をしたときの家計簿のつけ方
複数のクレジットカード

家計支出・管理法

クレジットカードのメリット・デメリット、上手な使い方とは

【6月オンラインサロン報告】年収の壁、高校無償化、奨学金など

【登壇報告】「おうみマネーフェスタ2026」でお話しさせていただきました!

働く女性の笑顔で貯まる15の習慣無料プレゼント!

お客様の声

FP向け お客様の声

2026/6/13

【登壇報告】CFPは取ったほうがいい?1,700名超がお申し込みのFP資格ガイダンス

先日、日本FP協会主催の2つのセミナー(オンデマンド配信)にて、講師を務めさせていただきました。 「CFP®資格チャレンジガイダンス」 「FP資格のステップアップガイダンス」 2つのセミナーを合わせて延べ1,700名を超える皆様にお申し込みをいただきました! お忙しい中ご視聴いただいた皆様、本当にありがとうございました。 今回は、それぞれのセミナーでお伝えした内容と、受講いただいた皆様から届いたメッセージ(アンケート結果)を一部ご紹介させてください。 1. CFP資格チャレンジガイダンス ~CFP資格の魅 ...

続きを見る

お客様の声 家計相談

2026/6/8

【登壇報告】60代以降の年収の壁(2026年版)セミナーを開催しました

先日、「いくらまで働ける?60代以降の年収の壁(2026年版)」をテーマにセミナーへ登壇しました。 「年収の壁」というと、配偶者の扶養やパート収入に関する話題が中心で、現役世代向けの情報を目にする機会が多いのではないでしょうか。 しかし、60代以降になると、年収の壁の考え方は大きく変わります。 年収の壁のルールもちろんですが、扶養している配偶者の状況が個々のご家庭によってばらつきが出るため、まず自分の状況をしっかりと把握する必要があるためです。 今回はあえて「60代以降」にフォーカスし、 2026年時点の ...

続きを見る

お客様の声 家計相談

2026/6/4

「いつかやろう」を実現。60歳目前で家計を丸ごと見直した結果

「家計を見直したほうがいいとは思っているけれど、何から手をつけたらいいかわからない」 そんな思いを抱えながら、なかなか行動に移せない方は少なくありません。 今回ご紹介するのは、実は10年ほど前に一度個別相談に来てくださっていた方です。 当時も家計について気になることはあったものの、ご家庭の状況もあり、本格的な見直しには至りませんでした。 それから約10年。 お子さまの就職が決まり、家計改善の見通しが立ったことをきっかけに、「今こそ老後に向けて準備を始めたい」と家計改革プログラムにご参加くださいました。 6 ...

続きを見る

FP向け

2026/5/28

【開催報告】日本FP協会オンデマンド配信「副業としてFP資格を活用するFPキャリアセミナー」

2026年5月7日〜5月25日までの期間中、オンデマンド配信にてお届けしておりました「副業としてFP資格を活用するFPキャリアセミナー」の配信が、無事に終了いたしました。 期間中は大変多くの方にご視聴いただき、また熱意あふれる素晴らしいご感想をたくさんお寄せいただきました。この場を借りて、心より御礼申し上げます。  セミナーでお話ししたこと 私自身、起業を考えた当初は「経験・実績・時間・お金・人脈・コネ・自信」のすべてがゼロで、手元にあるのはFP資格だけという状態からのスタートでした。 今回のセミナーでは ...

続きを見る

お客様の声 家計相談

2026/4/11

「一生モノの家計管理術」を身につける。AIでの試算を繰り返しても消えなかった不安が、安心に変わった理由

「将来のお金が不安で、ネット検索やAIでの試算を繰り返してしまう」 「貯金はあるはずなのに、なぜか毎月の家計管理にモヤモヤする」 そんな悩みをお持ちではありませんか? 今回ご紹介するのは、家計改革プログラムを卒業された受講生様のリアルな声です。 二人目のお子さまの誕生をきっかけに、「万が一の備え」や「住宅購入」への漠然とした不安を抱えていた受講生様。 数あるFP相談の中で、なぜ「自分で手を動かす」このプログラムを選んだのか。 そして、半年間の伴走を経て、どのようにお金との付き合い方が変わったのか。 「家計 ...

続きを見る

お客様の声一覧へ

 
FPナナコのコミュニティ:自分のペースで安心して学べる&話 せる&自信がつく!
 

検索してみる

検索キーワード例:103万の壁、130万の壁、働き損、 お小遣い、学資保険、自動車ローン  

  • 家計を管理する
    • 公的年金・健康保険
    • 子どもに関するお金
    • 家計支出・管理法
    • 年末調整
    • 所得税・住民税
    • 扶養に入る・外れる
    • 生命保険・医療保険
    • 老後のお金
  • 資産運用する
    • 投資・運用
    • iDeCo・NISA
  • 独立起業する
    • 確定申告をする
書けば書くほどどんどん貯まる!共働にぴったりな家計管理

ナナコの著書一覧はこちら »

よく読まれている記事

  • 2026年版|大学生の扶養と税金について解説!いくらまでバイトできる?
  • 株の利益で扶養から外れる?NISA・配当金・確定申告の影響をFPが解説
  • 【デメリットはない?】無料で入れる保険。フリーケアプログラムとは。
  • 共働きの貯金が進む口座管理5パターン|FPが教える「揉めない」家計管理
  • 年収798万円以上の人の厚生年金保険料が引き上げられるとどうなる?

ご提供中のサービス

  • 個人向けサービス >

  • 法人向けサービス >

  • FP向けサービス >

新着情報

扶養に入る・外れる

【2026年10月改正】週20時間超パートの手取りはいくら?4つのパターンでシミュレーション!

2026/9/4

お知らせ

【登壇報告】「おうみマネーフェスタ2026」でお話しさせていただきました!

2026/8/23

家計支出・管理法 老後のお金

50代から始める老後破綻対策!定年前に手放すべき5つの支出と家計の見直し方

2026/8/15

新着一覧を見る

おすすめ情報

働く女性の笑顔で貯まる15の習慣無料プレゼント!

貯まる習慣が身につく簡単ワーク付!

FPナナコの部屋
『FPナナコの部屋」とは、
働く女性のお金の不安を解消し
望む未来をつかむための
お金の教養教室です。

運営:株式会社KANATTA

  • 会社概要
  • 塚越菜々子プロフィール
  • 実績・メディア


お問い合わせ・ご依頼


個人向けサービス

  • 家計を管理する
  • 資産を運用する
  • オンラインマネースクール

法人向けサービス

  • 法人向けサービス一覧

FP向けサービス

  • FP起業相談

お客さまの声

  • 家計相談 / 資産運用

セミナー・ワークショップの様子

  • 資産運用 / 起業のお金 / 社長BOKIゲーム
 新着情報
2026.09.04
【2026年10月改正】週20時間超パートの手取りはいくら?4つのパターンでシミュレーション!
2026.08.23
【登壇報告】「おうみマネーフェスタ2026」でお話しさせていただきました!
2026.08.15
50代から始める老後破綻対策!定年前に手放すべき5つの支出と家計の見直し方
2026.07.08
【6月オンラインサロン報告】年収の壁、高校無償化、奨学金など
2026.07.07
【2026年版】いくらまで働ける?複雑すぎる「年収の壁」を徹底解説!
  • 利用規約
  • 個人情報保護方針
  • 特定商取引法に基づく表記
  • お問い合わせ

働く女性のお金の教養教室

FPナナコの部屋

© 2026 FPナナコの部屋