私は普段、現役世代の方の老後資金の作り方のご相談に乗ることが多いのですが、老後資金の見積もりで一番大切なのは「年金がどのくらいあるか」です。
老後を支えるお金は色々ありますが、その中でほぼ唯一と言っていいほど、生きている限り入り続けるのが国の年金だからです。
国の年金は働き方や収入によって人それぞれですが、今は「ねんきん定期便」や「公的年金シミュレーター」を活用することで、受け取り開始前でも受給額を自分で見積もることができるようになっています。
まずは年金額を見積もってから、老後資金の計算を始めることが大切です。
しかし、実際に計算した金額がそのまま口座に入ってくるわけではありません。
その理由は、あくまで想定であることや、ねんきん定期便には載ってこない金額があることもそうですし、何より年金からは天引きで支払うものがあるからです。
現役時代にお給料から税金や社会保険が天引きされていたように、主に65歳以降に受け取る国の年金からも、いろんなものが引かれていきます。
今回は「65歳からの社会保険料と税金の仕組み」「どのくらい手元に残るのか」という疑問について見ていきたいと思います。
動画で見る方はこちらから▼
なお、60代というのは現役中の人より過ごし方が多様です。
まだ現役と同じようにバリバリ働いている人もいれば、お給料は減ったけれどもフルタイムという人もいれば、一度リタイアしてアルバイトをしていたり、完全にリタイアして年金だけの人、あるいは企業年金や個人年金を受け取っている人もいます。
そうした個々のバラバラの状況について全てカバーすることはできませんので、今回は「65歳以降で収入は国の年金のみ、子供は独立済みの夫婦世帯」という状況を想定してお話ししていきます。
個別のケースに関しては、税務署や市役所、年金事務所などにご相談ください。
年金から引かれる4つのもの
まず、年金から引かれるものは大きく分けて以下の4つです。
- 所得税
- 住民税
- 介護保険料
- 公的健康保険料(74歳までは国民健康保険、75歳を過ぎると後期高齢者医療保険)
これらは原則として「特別徴収」といって、年金から天引きされることになります。
ただし、年金がすごく少ない場合は、天引きではなく納付書を使って自分で支払うケースもあります。
ここで大切なポイントがあります。
私たちが受け取る年金にはいくつか種類がありますが、税金などを計算する「所得」になるのは老齢年金だけです。
障害年金や遺族年金というのは非課税であり、税金や社会保険の計算の対象外になりますので、全部を混ぜて年金額と思わないようにご注意ください。
税金や保険料はどうやって決まる?
保険料の計算は、受け取った年金の収入ではなく、そこから「公的年金等控除」を引いた金額である「雑所得」が元になっています。
公的年金等控除はあらかじめ決められていて、65歳以上の場合、年金の収入が年間110万円以下だったら雑所得は0になります。
年金が330万円未満だとしたら、そこから110万円を引いた金額が雑所得になります。
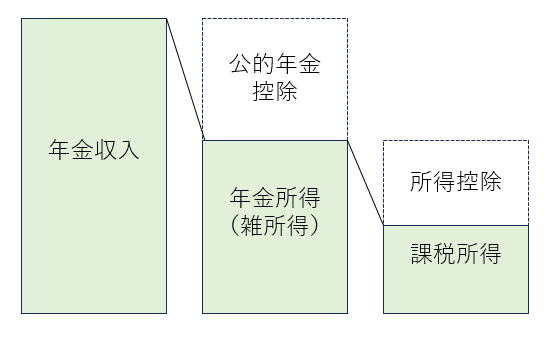
図のように、公的年金等を差し引いた雑所得から配偶者控除や医療費控除、基礎控除などを引いたものが「課税所得」となります。
そこに税金がかかる仕組みです。企業年金やiDeCoの年金受け取りなどは、この年金の収入に合算して計算することになるのでご注意ください。
公的年金は人によって金額が全然違いますが、平均的な受給額で厚生年金中心の人は年間で約176万円、国民年金中心だと年間で約70万円ほどです。
これを70歳まで5年繰り下げると1.42倍になるので、それぞれ約250万円と100万円ほどになります。
さらに繰り下げていけば年金はその金額が増えていきますが、年金収入が増えればその分所得も増えて引かれるものも増える可能性があります。
まずは65歳からの金額と、繰り下げた場合の金額をシミュレーションしてみるのがいいですね。
具体的に引かれるものは?
では、年金からどのようなものが引かれていくのか確認してみましょう。
1. 所得税
税金の計算は、先ほどの図の通り課税所得によって決まります。
社会保険料控除や医療費控除、寄付金控除など、老後でも節税の対象になるものは実は多くあるので、その金額によって人それぞれです。
そうした控除がもし全くない場合、妻を扶養に入れている夫は年金が年間で約252万円、誰も扶養していない妻または単身の人だと年間で約214万円程度から発生します。
結構低いと思うかもしれませんが、実際にはここからさらに社会保険料の分もありますので、年金が年300万円近くになるまで所得税は発生しない可能性が高いです。
ただ、年金からも所得税を天引きで仮払いするということがあります。
扶養家族がいる方などは「扶養親族等申告書」を年金事務所に提出すれば、この天引き額を減らしたりなくしたりすることができます。
仮に、本来は支払う必要がないのに天引きされていたという場合は、確定申告を行うことで還付を受けられる可能性があります。年金の源泉徴収票などを確かめて、必要に応じて確定申告を行ってください。
2. 住民税
老後の生活設計で大きな鍵を握るのが住民税です。
この住民税が非課税かどうかで、この後お話しする社会保険料の負担が大きく変わるからです。
住民税というのは「住んでる地域の行政サービスの費用を住んでいる人みんなで分担しよう」という性質があるので、いくらから住民税が発生するかというのはお住まいの地域によって若干の違いがあります。
妻を扶養してる夫などは年間で約211万円、誰も扶養してない妻などは年間約155万円からです。
夫婦2人の世帯で、どちらも年金がこの金額以下で住民税が課税されていない場合、「住民税非課税世帯」となります。
先ほどお伝えした通り、厚生年金中心の人であっても年金の平均が176万円ほどですから、収入が公的年金だけの世帯は多くが住民税非課税世帯となります。
3. 介護保険料
ここからは引かれる金額のうち大きな割合を占めている、社会保険料について見ていきましょう。
3つ目の引かれるものが介護保険料です。
介護保険料は40歳から64歳までは加入している健康保険料と一緒に支払うのですが、65歳からは住んでいる自治体ごとに決められた保険料を支払うことになっています。
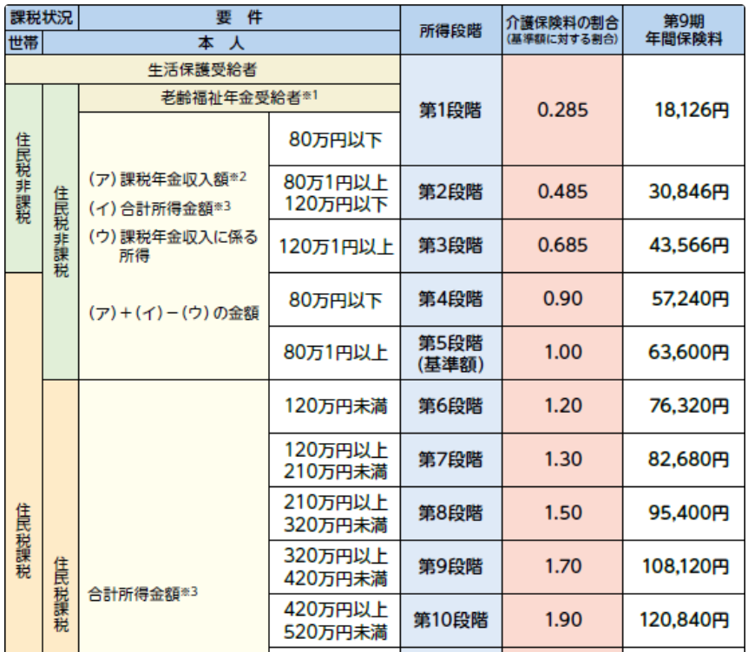
こちらは保険料の一例です。金額を見る時は、世帯全体と本人の住民税の課税状況をそれぞれ見ます。
そしてその後に収入に応じて年間の保険料が決まります。
たとえば、世帯では誰かが住民税が課税だけれども妻は住民税が非課税、そして妻の年金収入が70万円だった場合、表で言うと第4段階の保険料になるということです。
金額などは自治体によって違うのでご注意ください。
世帯に自分1人でない場合は、他の人の課税状況も見て判断されるというのがここのポイントです。
また、支払う保険料の方ではなくて、実際に介護サービスを利用する時の自己負担額の割合というのも、本人の所得とか年収によって変動します。
9割以上の方が現状では1割負担で済んでいますが、所得が高い人は介護を受ける時の自己負担額も増えるという仕組みになっています。
4. 公的健康保険料(国民健康保険・後期高齢者医療保険)
次は、74歳までの人が加入する国民健康保険です。
会社の健康保険に加入していない人が加入するものなので、保険料は住んでいる市町村や世帯の加入人数、前年の所得などによって大きく変わります。
医療分や後期高齢者支援分、子育て支援金などが合算して請求されますが、こちらも世帯の所得が低ければ減免措置があります。
窓口負担というのは原則3割ですが、70歳以降は所得に応じて2割または3割負担になります。
世帯年収が520万円未満は原則として2割負担なので、収入が年金のみの場合はほとんどが2割負担のことが多いです。
そして75歳になると、公的健康保険は全員が後期高齢者医療保険に変わります。
こちらは各都道府県の広域連合が保険料を決めていて、所得に応じて保険料がかかります。
窓口負担は原則1割負担ですが、こちらも所得に応じて2割から3割負担に増えることもあります。
また、この保険料を計算する所得に株の利益なども含めるという方向になっていますので、株をやっている人は今後の動きとしておきたいところですね。
どのくらいの手取りになる?
それでは最後に、具体的にどのくらいの手取りになるのか、一例のイメージをご紹介しておきます。
いうまでもなく、年金収入やその他の収入によって個々の保険料は全く違いますのでご注意ください。
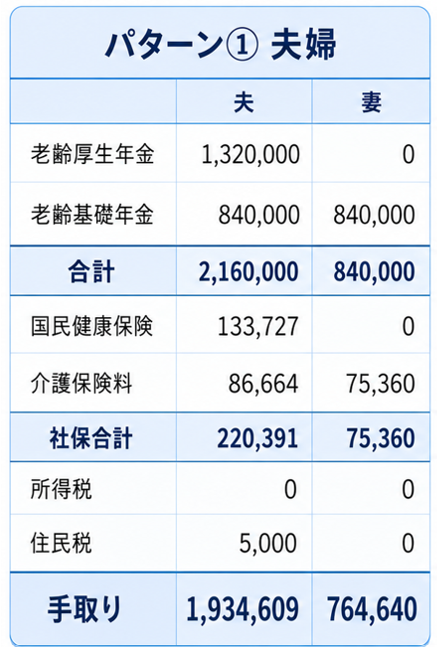
夫の年金が216万円、妻が84万円のケースです。
国保と介護保険料で約30万円です。
所得税はかからず、住民税は夫が少しだけかかっている状況
この場合、夫が住民税を払っていますので「住民税非課税世帯」ではありません。
夫の年金がもう少し少なくて、世帯全体が住民税非課税になると保険料の方の負担はもう少し下がります。
年金というのはその年の物価や賃金によっても金額が変わるので、自分でコントロールできるものではありません。
ですが、おおよその年金額と住民税が非課税になるラインぐらいは把握していると、その他の保険料の見積もりがしやすくなります。
実際の保険料の計算は、収入の種類や金額、家族の構成や控除の種類、住んでいる自治体によるなど複雑です。
自分の額が知りたい時は市役所などに相談してみてください。
おおよそ額面の10%から15%ぐらいは引かれるというイメージをしておくのがいいかと思います。
社会保障にかかる費用というのはもう年々増大していますので、今後はこの負担がさらに増える可能性もあります。
おおよその年金額とどんなものが引かれるのかというのを意識しながら、老後の生活設計に生かしてみてください。